Domain taxs.de kaufen?
Wir ziehen mit dem Projekt
taxs.de um.
Sind Sie am Kauf der Domain
taxs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxs.de kaufen?
Wie kann man Bodenproben analysieren lassen?
Um Bodenproben analysieren zu lassen, kann man sich an ein spezialisiertes Labor oder eine Universität mit einem entsprechenden Analyse-Service wenden. Dort werden die Proben auf verschiedene Parameter wie pH-Wert, Nährstoffgehalt, Schwermetallbelastung oder organische Substanz untersucht. Die Analyseergebnisse helfen dabei, den Zustand des Bodens zu bestimmen und gegebenenfalls Maßnahmen zur Bodenverbesserung abzuleiten. **
Warum werden Bodenproben auf mögliche Bodenschadstoffe genommen?
Bodenproben werden genommen, um mögliche Bodenschadstoffe zu identifizieren und ihre Konzentrationen zu bestimmen. Dies ist wichtig, um die Umweltverschmutzung zu überwachen und potenzielle Risiken für die menschliche Gesundheit und die Ökosysteme zu bewerten. Die Ergebnisse der Bodenproben können verwendet werden, um geeignete Maßnahmen zur Sanierung oder Kontrolle von Schadstoffen zu ergreifen. **

Ähnliche Suchbegriffe für Bodenproben
Top-Angebote
Produkte zum Begriff Bodenproben:
-
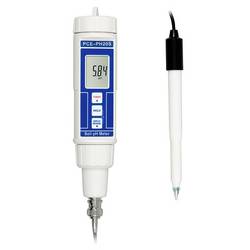
PCE Instruments PCE-PH20S PH-Meter für Bodenproben 0,00...14,00 pH externe ph-Elektrode rekalibrierbar wasserdichtFür das gesunde Wachstum von Pflanzen sind Bodenbeschaffenheit und pH-Wert von großer Bedeutung. Dabei beeinflusst der pH-Wert entscheidend, wie verfügbar Nährstoffe sind. Das wasserdichte Boden pH-Meter von PCE Instruments mit externer Mess-Elektrode eignet sich hervorragend, um den pH-Wert und damit auch die Qualität des Bodens zu ermitteln. Zur Feststellung des pH-Werts kann die Elektrode unkompliziert in das Erdreich gesteckt werden. Dabei ist es sinnvoll, den feuchten Boden vor jeder Messung leicht aufzulockern. In der Regel reicht es aus, die Elektrode in den Erdboden zu stecken und den pH-Wert direkt am Digital-Display abzulesen. Das Boden pH-Meter ermöglicht zudem, den pH-Wert einer Lösung aus einer Bodenprobe und destilliertem Wasser zu bestimmen. Dies ist etwa bei einer Messung nach DIN sinnvoll oder bei besonders verdichtetem Erdreich. Immer wenn die Elektrode nicht tief genug in den Boden eindringen kann, um eine präzise Messung durchzuführen, sollte der Anwender eine Lösung herstellen. Das wasserdichte Boden pH-Meter mit spezieller, externer Mess-Elektrode dient der exakten Erfassung des pH-Werts. Dabei zeichnet sich das Boden pH-Meter von PCE Instruments besonders durch seine hohe Genauigkeit aus. Der Messbereich des Boden pH-Meters liegt bei 0,00 bis 14,00 pH. Dank der großen Digitalanzeige sind die gemessenen Werte leicht ablesbar. Um die Messergebnisse noch bequemer ablesen zu können, kann die Displayanzeige des Boden pH-Meters per Knopfdruck gedreht werden. Die praktische Data-Hold-Funktion des Boden pH-Meters ermöglicht eine Speicherung der erfassten Werte. Zur Schonung der Batterie verfügt das Boden pH-Meter über eine Abschaltautomatik: Bei Nichtgebrauch schaltet sich das Messgerät nach zehn Minuten aus. Die ideale Umgebungstemperatur für eine Messung liegt zwischen 15 und 35 Grad Celsius. Um eine möglichst hohe Genauigkeit zu gewährleisten, sollte in gewissen Abständen eine Kalibrierung durchgeführt werden. Eine Rekalibrierung des Boden pH-Meters garantiert optimale Genauigkeit und ist automatisch über die Tastatur mit Unterstützung einer Kalibrierlösung durchführbar. Spezielle Kalibrierschrauben werden nicht benötigt. Die Kalibrierdaten bleiben auch bei einem Batteriewechsel gespeichert. Der Hersteller empfiehlt, die Elektrode des Boden pH-Meters zudem nach jeder Messung mit destillierten Wasser zu reinigen. Anwendungsbereiche Boden pH-Meter Boden pH-Meter in Anwendung mittels einer Sonde.Das Boden pH-Meter ist die ideale Lösung für die genaue Messung des pH-Wertes in der Erde oder in Substraten in oberflächen-nahen Schichten. Zudem eignet sich das Boden pH-Meter in besonderer Weise auch für die Überprüfung gärtnerischer Bewässerungslösungen, die in Gewächshäusern und auch in landwirtschaftlichen Betrieben verwendet werden. Für tiefer gelegene Bodenschichten empfiehlt sich die Anmischung einer Bodenlösung, da die Länge der Elektrode nicht immer ausreicht um in tieferen Schichten zu messen. Für die Ermittlung des pH-Wertes in einer Bodenlösung muss eine Bodenprobe aus der Tiefe entnommen werden, wo sich beispielsweise das Wurzelwerk von Pflanzen oder anderen Gewächsen befindet. Nachdem Steine und Wurzelwerk entfernt wurden, kann dann der Boden in destilliertem Wasser gelöst werden wodurch eine leicht zu vermessende Flüssigkeit entsteht, deren pH-Wert repräsentativ für den pH-Wert des Bodens ist. Die Ermittlung des pH-Wertes ist für Erzeuger im land- und forstwirtschaftlichen Bereich wichtig, da ein erhöhter pH-Wert im Boden beispielsweise zu einer verminderten Nährstoffverfügbarkeit führen kann. Ist der pH-Wert des Bodens zu niedrig, nehmen Pflanzen vermehrt Schwermetalle auf. Um die Qualität des Bodens jederzeit im Blick zu haben, bietet sich die regelmäßige Überprüfung mit dem Boden pH-Meter an. Das Boden pH-Meter von PCE Instruments vereint dabei Benutzerfreundlichkeit und Zuverlässigkeit mit kompakter Bauart. Seine einfache Bedienung, das wasserdichte Gehäuse und die flexiblen Einsatzmöglichkeiten154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Toxische Eisenkonzentration in verschiedenen Bodenhorizonten? Analyse von Bodenproben aus dem Raum Fürth, Taschenbuch von Patrick Kastner, GRIN,Toxische Eisenkonzentration In Verschiedenen Bodenhorizonten? Analyse Von Bodenproben Aus Dem Raum Fürth, Taschenbuch Von Patrick Kastner, Grin, 978-3-668-03031-2, Seitenanzahl: 3214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **


Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
Top-Angebote
Produkte zum Begriff Bodenproben:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-PH20S PH-Meter für Bodenproben 0,00...14,00 pH externe ph-Elektrode rekalibrierbar wasserdichtFür das gesunde Wachstum von Pflanzen sind Bodenbeschaffenheit und pH-Wert von großer Bedeutung. Dabei beeinflusst der pH-Wert entscheidend, wie verfügbar Nährstoffe sind. Das wasserdichte Boden pH-Meter von PCE Instruments mit externer Mess-Elektrode eignet sich hervorragend, um den pH-Wert und damit auch die Qualität des Bodens zu ermitteln. Zur Feststellung des pH-Werts kann die Elektrode unkompliziert in das Erdreich gesteckt werden. Dabei ist es sinnvoll, den feuchten Boden vor jeder Messung leicht aufzulockern. In der Regel reicht es aus, die Elektrode in den Erdboden zu stecken und den pH-Wert direkt am Digital-Display abzulesen. Das Boden pH-Meter ermöglicht zudem, den pH-Wert einer Lösung aus einer Bodenprobe und destilliertem Wasser zu bestimmen. Dies ist etwa bei einer Messung nach DIN sinnvoll oder bei besonders verdichtetem Erdreich. Immer wenn die Elektrode nicht tief genug in den Boden eindringen kann, um eine präzise Messung durchzuführen, sollte der Anwender eine Lösung herstellen. Das wasserdichte Boden pH-Meter mit spezieller, externer Mess-Elektrode dient der exakten Erfassung des pH-Werts. Dabei zeichnet sich das Boden pH-Meter von PCE Instruments besonders durch seine hohe Genauigkeit aus. Der Messbereich des Boden pH-Meters liegt bei 0,00 bis 14,00 pH. Dank der großen Digitalanzeige sind die gemessenen Werte leicht ablesbar. Um die Messergebnisse noch bequemer ablesen zu können, kann die Displayanzeige des Boden pH-Meters per Knopfdruck gedreht werden. Die praktische Data-Hold-Funktion des Boden pH-Meters ermöglicht eine Speicherung der erfassten Werte. Zur Schonung der Batterie verfügt das Boden pH-Meter über eine Abschaltautomatik: Bei Nichtgebrauch schaltet sich das Messgerät nach zehn Minuten aus. Die ideale Umgebungstemperatur für eine Messung liegt zwischen 15 und 35 Grad Celsius. Um eine möglichst hohe Genauigkeit zu gewährleisten, sollte in gewissen Abständen eine Kalibrierung durchgeführt werden. Eine Rekalibrierung des Boden pH-Meters garantiert optimale Genauigkeit und ist automatisch über die Tastatur mit Unterstützung einer Kalibrierlösung durchführbar. Spezielle Kalibrierschrauben werden nicht benötigt. Die Kalibrierdaten bleiben auch bei einem Batteriewechsel gespeichert. Der Hersteller empfiehlt, die Elektrode des Boden pH-Meters zudem nach jeder Messung mit destillierten Wasser zu reinigen. Anwendungsbereiche Boden pH-Meter Boden pH-Meter in Anwendung mittels einer Sonde.Das Boden pH-Meter ist die ideale Lösung für die genaue Messung des pH-Wertes in der Erde oder in Substraten in oberflächen-nahen Schichten. Zudem eignet sich das Boden pH-Meter in besonderer Weise auch für die Überprüfung gärtnerischer Bewässerungslösungen, die in Gewächshäusern und auch in landwirtschaftlichen Betrieben verwendet werden. Für tiefer gelegene Bodenschichten empfiehlt sich die Anmischung einer Bodenlösung, da die Länge der Elektrode nicht immer ausreicht um in tieferen Schichten zu messen. Für die Ermittlung des pH-Wertes in einer Bodenlösung muss eine Bodenprobe aus der Tiefe entnommen werden, wo sich beispielsweise das Wurzelwerk von Pflanzen oder anderen Gewächsen befindet. Nachdem Steine und Wurzelwerk entfernt wurden, kann dann der Boden in destilliertem Wasser gelöst werden wodurch eine leicht zu vermessende Flüssigkeit entsteht, deren pH-Wert repräsentativ für den pH-Wert des Bodens ist. Die Ermittlung des pH-Wertes ist für Erzeuger im land- und forstwirtschaftlichen Bereich wichtig, da ein erhöhter pH-Wert im Boden beispielsweise zu einer verminderten Nährstoffverfügbarkeit führen kann. Ist der pH-Wert des Bodens zu niedrig, nehmen Pflanzen vermehrt Schwermetalle auf. Um die Qualität des Bodens jederzeit im Blick zu haben, bietet sich die regelmäßige Überprüfung mit dem Boden pH-Meter an. Das Boden pH-Meter von PCE Instruments vereint dabei Benutzerfreundlichkeit und Zuverlässigkeit mit kompakter Bauart. Seine einfache Bedienung, das wasserdichte Gehäuse und die flexiblen Einsatzmöglichkeiten154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kosmalla, Michael: LohnsteuerLohnsteuer , Die 17. Auflage des Bandes 4 der GRÜNEN REIHE bietet eine umfassende Darstellung des gesamten derzeit geltenden Lohnsteuerrechts einschließlich des Solidaritätszuschlags und der Kindergeldregelungen. Das Wachstumschancengesetz mit seinen wichtigen Änderungen im Bereich der Lohnsteuer ist bereits berücksichtigt. Der Band ist in drei Hauptteile gegliedert: Im ersten Teil werden u. a. die Hilfsmittel für den Steuerabzug, Rechte und Pflichten der Arbeitnehmer und Arbeitgeber, die Lohnsteuer-Außenprüfung, der Lohnsteuer-Jahresausgleich durch den Arbeitgeber sowie die Antrags¬veranlagung behandelt. Im zweiten Teil erfolgt die Darstellung der Einkünfte aus nicht¬selbständiger Arbeit, des Arbeitslohns, der steuerfreien Einnahmen, der Werbungskosten etc. Der dritte Teil behandelt den Familienleistungsausgleich, d. h. Kindergeld und Kinder¬freibetrag. Den Band zeichnen eine Vielzahl von Beispielen und die gut verständliche Aufbereitung des Stoffes aus, wodurch er sich sehr gut als Lehrbuch zum Thema Lohnsteuerrecht eignet. Die umfangreichen und vertiefenden Darstellungen weisen diesen Band jedoch auch als einen Handkommentar aus, der dem Praktiker in Steuerberatung, Finanzverwaltung und Wirtschaft die Lösung seines lohnsteuerlichen Detailproblems schnell und zuverlässig ermöglicht. Der schnelle Zugriff auf die Ausführungen zur jeweiligen Fragestellung wird dabei durch einen Paragraphenschlüssel und ein ausführliches Stichwortverzeichnis unterstützt. , Zusatzbeleuchtung > Beleuchtung , Auflage: 17. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: Grüne Reihe#4#, Autoren: Kosmalla, Michael, Edition: REV, Auflage: 24017, Auflage/Ausgabe: 17. Auflage, Seitenzahl/Blattzahl: 678, Keyword: Deutschland; Solidaritätszuschlag; Kindergeld; Lohnsteuerrecht (auf neuestem Rechtsstand), Fachschema: Lohnsteuer~Steuer / Lohnsteuer, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 214, Breite: 150, Höhe: 40, Gewicht: 887, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man Bodenproben analysieren lassen?
Um Bodenproben analysieren zu lassen, kann man sich an ein spezialisiertes Labor oder eine Universität mit einem entsprechenden Analyse-Service wenden. Dort werden die Proben auf verschiedene Parameter wie pH-Wert, Nährstoffgehalt, Schwermetallbelastung oder organische Substanz untersucht. Die Analyseergebnisse helfen dabei, den Zustand des Bodens zu bestimmen und gegebenenfalls Maßnahmen zur Bodenverbesserung abzuleiten. **
-
Warum werden Bodenproben auf mögliche Bodenschadstoffe genommen?
Bodenproben werden genommen, um mögliche Bodenschadstoffe zu identifizieren und ihre Konzentrationen zu bestimmen. Dies ist wichtig, um die Umweltverschmutzung zu überwachen und potenzielle Risiken für die menschliche Gesundheit und die Ökosysteme zu bewerten. Die Ergebnisse der Bodenproben können verwendet werden, um geeignete Maßnahmen zur Sanierung oder Kontrolle von Schadstoffen zu ergreifen. **
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
Ähnliche Suchbegriffe für Bodenproben
-
Toxische Eisenkonzentration in verschiedenen Bodenhorizonten? Analyse von Bodenproben aus dem Raum Fürth, Taschenbuch von Patrick Kastner, GRIN,Toxische Eisenkonzentration In Verschiedenen Bodenhorizonten? Analyse Von Bodenproben Aus Dem Raum Fürth, Taschenbuch Von Patrick Kastner, Grin, 978-3-668-03031-2, Seitenanzahl: 3214,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Physikalisch-chemische Charakterisierung von aufbereiteten Bodenproben, Taschenbuch von Nagaraja N., Verlag Unser Wissen, 978-620-7-04496-2Physikalisch-chemische Charakterisierung Von Aufbereiteten Bodenproben, Taschenbuch Von Nagaraja N., Verlag Unser Wissen, 978-620-7-04496-2, Seitenanzahl: 6843,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.