Domain taxs.de kaufen?
Wir ziehen mit dem Projekt
taxs.de um.
Sind Sie am Kauf der Domain
taxs.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain taxs.de kaufen?
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **

Ähnliche Suchbegriffe für Technologie
Top-Angebote
Produkte zum Begriff Technologie:
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
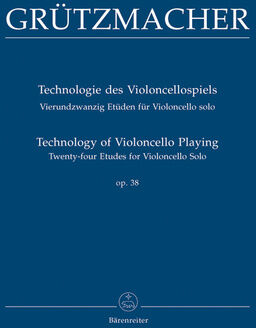
Bärenreiter Grützmacher TechnologieBärenreiter Friedrich Grützmacher Technologie des Violoncellospiels op. 38: 24 Etüden für Cello, von Friedrich Grützmacher, herausgegeben von Martin Rummel, in Standardnotation, mit Fingersätzen und Strichbezeichnungen, zweisprachige (dt./engl.) Broschüre mit spieltechnischen Tipps, ISMN 9790006531929, BA 6997, 24 x 31 cm, 106 Seiten41,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **


Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
Top-Angebote
Produkte zum Begriff Technologie:
-
Veräußerung von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch von Christoph Schmitz, GRIN,Veräußerung Von Unternehmensbeteiligungen. Körperschaftsteuer, Gewerbesteuer, Einkommensteuer, Taschenbuch Von Christoph Schmitz, Grin, 978-3-346-67649-8, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-,Gewerbesteuer-,Umsatzsteuer-Erklärung2025, Fachbücher von Frank Henseler, Andreas Kümpel, Björn ClaudyDas Fachbuch "Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2025" bietet eine umfassende und praxisnahe Anleitung zur Erstellung der relevanten Steuererklärungen für das Jahr 2025. Es dient als wertvoller Ratgeber für Unternehmen und Steuerberater, die sich in der komplexen Materie der Steuererklärungen zurechtfinden möchten. Der Inhalt umfasst detaillierte Erläuterungen zu den amtlichen Vordrucken, aktuelle Gesetzesänderungen sowie wichtige Informationen aus der Rechtsprechung und Finanzverwaltung. Besondere Schwerpunkte liegen auf der Körperschaftsteuer-Erklärung, der Gewerbesteuer und der Umsatzsteuer, wobei auch die neuen Regelungen für Kleinunternehmer berücksichtigt werden. Das Buch enthält zahlreiche Beispielsfälle, Praxishinweise und Berechnungs- sowie Prüfungsschemata, die den Leser bei der korrekten Erstellung der Erklärungen unterstützen. Mit seinen 1012 Seiten bietet es eine umfassende Ressource für alle, die sich mit den steuerlichen Anforderungen des Jahres 2025 auseinandersetzen müssen.144,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technologie des FlugzeugesTechnologie des Flugzeuges , Über zeitgemäßen Flugzeugbau und -service ist in der einschlägigen Literatur wenig zu finden. Insbesondere nach modernen Wartungs- und Reparaturmethoden sucht man meist vergeblich. Gleichwohl machen neue Methoden in der Entwicklung und Konstruktion von Flugzeugen, neue Fertigungstechnologien, die Entwicklung neuer metallischer und nichtmetallischer Werkstoffe, neue Sicherheitsphilosophien und veränderte Wartungskonzeptionen die Behandlung dieser Themen dringend erforderlich. Mit der Überarbeitung der Neuauflage des Fachbuchs "Technologie des Flugzeugs" wurde das auf diesem Sektor führende Standardwerk auf den neuesten Stand gebracht und um den Themenkomplex "Warnsysteme" erweitert. Die Bedeutung von Warnsystemen entwickelt sich exponentiell, weil mit steigendem Fluggastaufkommen das Risiko für Flugunfälle direkt einhergeht. Um diese weitestgehend zu vermeiden, werden verschiedene Meldesysteme eingesetzt. Das Buch informiert darüber, vor welchen Gefahren die einzelnen Systeme warnen und wie sie funktionieren. Weiterhin werden die technologischen Grundlagen des Flugzeugbaus behandelt, die in Fertigungs- und Zulieferfirmen benötigt werden. Unter Berücksichtigung moderner industrieller Fertigungs-, Reparatur und Wartungsmethoden wird zeitgemäßes Wissen im Flugzeugbau vermittelt. Es ergänzt die besonderen Lernziele, die im Bereich der flugzeugtechnischen Ausbildungsberufe Fluggerätmechaniker/in mit den Fachrichtungen Fertigungstechnik, Instandhaltungstechnik und Triebwerkstechnik und Elektroniker/in für luftfahrttechnische Systeme benötigt werden. Zur innerbetrieblichen Aus- und Weiterbildung dienen weiterhin die Themen: ¿ Einführung in die Flugzeugtechnik ¿ Werkstoffe, Korrosion und Oberflächenschutz ¿ Umformen, Fügen und Spanen mit Werkzeugmaschinen ¿ Konstruktiver Aufbau eines Flugzeugs ¿ Aerodynamik und Flugmechanik ¿ Triebwerke, Hydraulik-, Druck- und Klimaanlagen ¿ Helikopter ¿ Flugzeuginstrumente ¿ Warnsysteme ¿ Elektrische Energieversorgung Das Standardwerk richtet sich an Ausbilder und Auszubildende in den vorgenannten Berufen Fluggerätemechaniker/in und Elektroniker/in für luftfahrttechnische Systeme, aber auch an Teilnehmer betrieblicher und überbetrieblicher Weiterbildungsmaßnahmen bei Herstellern und Zulieferern. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 7. Auflage, Erscheinungsjahr: 201811, Produktform: Leinen, Redaktion: Engmann, Klaus, Edition: REV, Auflage: 19007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 898, Abbildungen: zahlreiche Abbildungen, Keyword: Fluggerätebauer/in; Fluggerätemechaniker/in; Flugtriebwerkmechaniker/in; Flugzeugbau; Luftfahrttechnische Systeme; Aerodynamik und Flugmechanik; Flugzeugtechnik; Fügen; Helikopter; Hydraulikanlagen; Korrision und Oberflächenschutz; Triebwerke; Umformen; Werkstoffe im Flugzeugbau, Fachschema: Luftfahrt - Luftverkehr~Berufsbildung~Bildung / Berufsbildung~Fliegen~Luftfahrt / Fliegen, Fachkategorie: Arbeitsgebiet Luftfahrt/Flugzeugführung, Bildungszweck: für die Berufsbildung~für die Hochschule, Warengruppe: HC/Luftfahrt-/Raumfahrttechnik, Fachkategorie: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vogel Business Media, Verlag: Vogel Business Media, Verlag: Vogel Communications Group GmbH & Co. KG, Länge: 266, Breite: 195, Höhe: 45, Gewicht: 2346, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783834333049 9783834331595 9783834330741 9783834330611, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 4988269,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Einkommensteuer die Lohnsteuer?
Nein, die Einkommensteuer ist nicht dasselbe wie die Lohnsteuer. Die Lohnsteuer wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt, während die Einkommensteuer eine Steuer ist, die auf das gesamte Einkommen einer Person erhoben wird, unabhängig von der Quelle. Die Einkommensteuer umfasst neben der Lohnsteuer auch Einkünfte aus selbstständiger Arbeit, Kapitaleinkünfte und andere Einkommensquellen. Beide Steuern dienen jedoch dazu, Einnahmen des Staates zu generieren und sind in der Regel progressiv gestaltet, was bedeutet, dass Personen mit höheren Einkommen einen höheren Steuersatz zahlen. **
-
Wie wird die Steuerberechnung für Selbstständige und Freiberufler unter Berücksichtigung von Einkommensteuer, Umsatzsteuer und Gewerbesteuer durchgeführt?
Die Einkommensteuer wird auf Basis des Gewinns aus der selbstständigen Tätigkeit berechnet. Die Umsatzsteuer wird auf die erzielten Umsätze erhoben und die Gewerbesteuer richtet sich nach dem Gewerbeertrag. Alle drei Steuern müssen von Selbstständigen und Freiberuflern in ihrer Steuererklärung berücksichtigt werden. **
-
Wer zahlt Lohnsteuer und wer Einkommensteuer?
Wer zahlt Lohnsteuer und wer Einkommensteuer? Lohnsteuer wird von Arbeitnehmern gezahlt, die ein regelmäßiges Einkommen aus einem Arbeitsverhältnis beziehen. Sie wird direkt vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Einkommensteuer hingegen wird von Personen gezahlt, die Einkommen aus verschiedenen Quellen wie z.B. Selbstständigkeit, Kapitalerträgen oder Vermietung und Verpachtung erzielen. Diese Steuer muss vom Steuerpflichtigen selbstständig an das Finanzamt entrichtet werden. In beiden Fällen richtet sich die Höhe der Steuer nach der Höhe des Einkommens und wird anhand eines progressiven Steuersatzes berechnet. **
-
Wie hängen Lohnsteuer und Einkommensteuer zusammen?
Wie hängen Lohnsteuer und Einkommensteuer zusammen? **
Ähnliche Suchbegriffe für Technologie
-
Bärenreiter Grützmacher TechnologieBärenreiter Friedrich Grützmacher Technologie des Violoncellospiels op. 38: 24 Etüden für Cello, von Friedrich Grützmacher, herausgegeben von Martin Rummel, in Standardnotation, mit Fingersätzen und Strichbezeichnungen, zweisprachige (dt./engl.) Broschüre mit spieltechnischen Tipps, ISMN 9790006531929, BA 6997, 24 x 31 cm, 106 Seiten41,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Besondere Erhebungsformen der Einkommensteuer (Lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch von Georg Lorenz, GRIN,Besondere Erhebungsformen Der Einkommensteuer (lohnsteuer, Kapitalertragsteuer, Einkommensteuervorauszahlungen), Taschenbuch Von Georg Lorenz, Grin, 978-3-656-17125-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer-Erklärung 2023, Ratgeber von Andreas Kümpel, Björn Claudy, Frank HenselerSchritt für Schritt durch die offiziellen Formulare. Die ideale Hilfestellung für die Körperschaftsteuer-, Gewerbesteuer- und Umsatzsteuererklärungen. Weitere Informationen zu Rechtsprechung und Finanzverwaltung, Musterfälle, praktische Tipps, Berechnungs- und Prüfungspläne, relevante Rechtsmaterialien und die Erklärungsvordrucke runden den Leitfaden ab. Nachschlagewerk und ideale Unterstützung beim Ausfüllen der Formulare. Schritt-für-Schritt-Anleitung durch die Formulare für Körperschaftsteuer, Gewerbesteuer und Umsatzsteuererklärungen. Darstellung aller bewertungsrelevanten Gesetzesänderungen.114,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Umsatzsteuer mit Einkommensteuer verrechnet?
Wird Umsatzsteuer mit Einkommensteuer verrechnet? Nein, Umsatzsteuer und Einkommensteuer sind zwei verschiedene Steuerarten, die unterschiedliche Aspekte der wirtschaftlichen Aktivitäten einer Person oder eines Unternehmens besteuern. Die Umsatzsteuer wird auf den Umsatz von Waren und Dienstleistungen erhoben, während die Einkommensteuer auf das Einkommen einer Person oder eines Unternehmens basiert. Es gibt keine direkte Verrechnung zwischen diesen beiden Steuerarten. Unternehmen müssen sowohl Umsatzsteuer als auch Einkommensteuer an das Finanzamt zahlen, da sie unterschiedliche steuerliche Verpflichtungen darstellen. **
-
Wann bucht Finanzamt Lohnsteuer ab?
Das Finanzamt bucht die Lohnsteuer in der Regel monatlich ab. Die genauen Termine können je nach Bundesland variieren, liegen aber meist zwischen dem 10. und 15. des Folgemonats. Es ist wichtig, dass der Arbeitgeber die Lohnsteuer pünktlich an das Finanzamt überweist, da sonst Säumniszuschläge drohen können. Arbeitnehmer können ihre Lohnsteuerabzüge in ihrer Lohnabrechnung nachvollziehen und sollten bei Unstimmigkeiten ihren Arbeitgeber oder das Finanzamt kontaktieren. **
-
Welches Finanzamt erhält die Lohnsteuer?
Welches Finanzamt die Lohnsteuer erhält, hängt davon ab, wo der Arbeitnehmer gemeldet ist. Die Lohnsteuer wird an das örtlich zuständige Finanzamt abgeführt, das für den Wohnsitz des Arbeitnehmers zuständig ist. Das Finanzamt berechnet die Höhe der Lohnsteuer anhand des Einkommens und der Steuerklasse des Arbeitnehmers. Die Lohnsteuer dient dazu, die Einkommensteuer vorab zu entrichten und wird monatlich vom Arbeitgeber einbehalten und an das Finanzamt abgeführt. Letztendlich wird die Lohnsteuer mit der Einkommensteuererklärung verrechnet. **
-
Kann Gewerbesteuer von Einkommensteuer abgezogen werden?
Kann Gewerbesteuer von Einkommensteuer abgezogen werden? Nein, Gewerbesteuer ist eine separate Steuer, die auf den Gewinn von Unternehmen erhoben wird und nicht direkt mit der Einkommensteuer verrechnet werden kann. Die Gewerbesteuer wird auf kommunaler Ebene festgelegt und dient der Finanzierung von Gemeindeaufgaben. Einkommensteuer hingegen wird auf das Einkommen von natürlichen Personen erhoben und ist eine Bundessteuer. Beide Steuern werden unabhhängig voneinander berechnet und müssen separat entrichtet werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.